安恒信息2020财报解读 营收突破13亿元,强劲增长背后的财务韧性
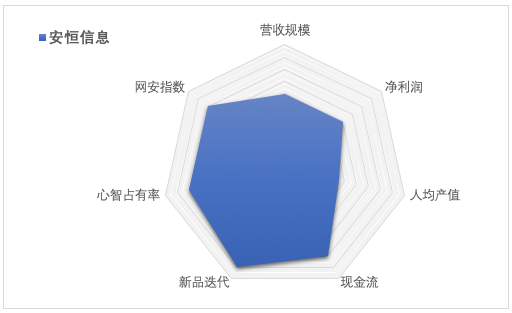
2020年,在全球经济充满不确定性、网络安全行业竞争日趋激烈的背景下,安恒信息交出了一份令人瞩目的成绩单。全年营业收入首次突破13亿元大关,同比增长超过40%,展现出强劲的增长动力和稳健的财务基本面。本文将从财务咨询的视角,拆解安恒信息2020年财报的核心数据,剖析其增长逻辑与财务健康度。
一、核心业绩:营收与利润双增长,规模效应显现
根据安恒信息2020年年度报告,公司实现营业收入13.22亿元,较2019年的9.44亿元增长40.04%。归属于母公司所有者的净利润为1.37亿元,同比增长48.19%;扣非后净利润为1.19亿元,同比增长51.30%。营收与利润增速均超过40%,且利润增速高于营收增速,表明公司规模效应逐步释放,盈利能力增强。
从收入结构看,网络信息安全基础产品收入5.99亿元,同比增长38.11%;网络信息安全服务收入4.17亿元,同比增长39.87%;网络信息安全平台收入2.88亿元,同比增长44.55%;其他业务收入0.18亿元。三大核心业务齐头并进,尤其是安全平台业务增速最快,反映出公司“产品+服务+平台”的战略协同效应。
二、增长驱动力:政策红利与研发投入双轮驱动
2020年,受益于《网络安全法》配套法规落地、等保2.0深入实施以及新基建带来的安全需求爆发,网络安全行业迎来黄金发展期。安恒信息紧抓机遇,在政府、金融、运营商、能源等行业持续突破,同时加大在云安全、大数据安全、物联网安全等新兴领域的布局。
研发投入是安恒信息保持竞争力的核心。2020年研发费用达3.22亿元,占营收比例为24.36%,同比增加32.25%。高强度的研发投入形成了技术壁垒,截至2020年底,公司累计获得专利授权及申请超过1000项,参与制定多项国家标准。财务咨询视角看,研发支出全部费用化,虽然短期内影响利润,但为长期增长蓄能,且公司经营性现金流充沛,足以支撑创新投入。
三、财务健康度:现金流稳健,资产负债结构合理
在财务咨询框架下,安恒信息的现金流和负债结构同样值得关注。2020年,公司经营活动产生的现金流量净额为2.51亿元,同比增长30.75%,净现比(经营现金流/净利润)为1.83,远高于1,说明盈利质量高,回款能力强。应收账款周转天数略有延长,但仍在行业合理水平,反映公司为扩展市场适度放宽信用政策。
资产负债方面,截至2020年末,公司资产负债率为34.87%,无有息负债,流动比率和速动比率分别为2.87和2.49,短期偿债能力很强。期末货币资金及交易性金融资产合计超过20亿元,为后续研发投入和并购扩张提供了充足的“弹药”。
四、挑战与展望:如何保持高增长与盈利平衡
尽管2020年表现亮眼,但安恒信息也面临挑战。一是网络安全行业竞争加剧,奇安信、深信服等对手攻势凌厉;二是公司毛利率略有下滑,2020年综合毛利率为64.29%,同比下降2.1个百分点,主要因为安全服务收入占比提升且服务成本增加;三是研发费用持续高增长,对利润形成一定侵蚀。
安恒信息需在“增收”与“增利”之间寻找平衡。财务咨询建议关注三点:一是优化收入结构,提高高毛利平台产品占比;二是加强费用管控,利用数字化手段提升运营效率;三是借助资本市场工具,围绕主营业务进行外延式并购,补全能力版图。
五、
安恒信息2020年财报是网络安全行业高景气度的缩影。营收破13亿、净利润增长近五成、现金流稳健、财务结构合理,展现出优秀的安全厂商的成长性与韧性。对于财务咨询从业者而言,安恒信息的案例揭示了技术驱动型企业在高研发投入下的财务战略选择:以强劲经营现金流为底座,以高研发投入构建护城河,最终实现规模与效益的良性循环。2021年及安恒信息能否延续高增长,值得市场持续关注。